
Adquiera tabletas de limpieza concentradas al por mayor para marca propia en la UE. Reduzca los costes de transporte, cumpla con la normativa PPWR y capte la demanda con formulaciones OEM certificadas.
- Las pastillas de limpieza concentradas eliminan por completo el peso del agua, reduciendo los costes de transporte y almacenamiento de un modo que los formatos líquidos simplemente no pueden igualar — el cambio en la rentabilidad unitaria es real y significativo.
- El Reglamento de Envases y Residuos de Envases de la UE (PPWR) está convirtiendo los formatos de recarga y reutilización de un mero argumento de marketing en un requisito de cumplimiento normativo, y los plazos son más ajustados de lo que la mayoría de los compradores espera.
- La marca blanca cubre la brecha de valor entre las marcas ecológicas premium y los limpiadores convencionales económicos — un espacio que la mayoría de las marcas nacionales ha dejado completamente abierto.
- La demanda de los consumidores ya está presente. La calidad de la formulación y una certificación creíble son las verdaderas barreras, no el desconocimiento de la categoría.
- Las marcas que se están movilizando ahora están asegurando la capacidad de los proveedores y el espacio en los lineales antes de que empiece la carrera. Esa ventana de oportunidad se está cerrando.
La discreta apuesta de una compradora minorista que dio sus frutos
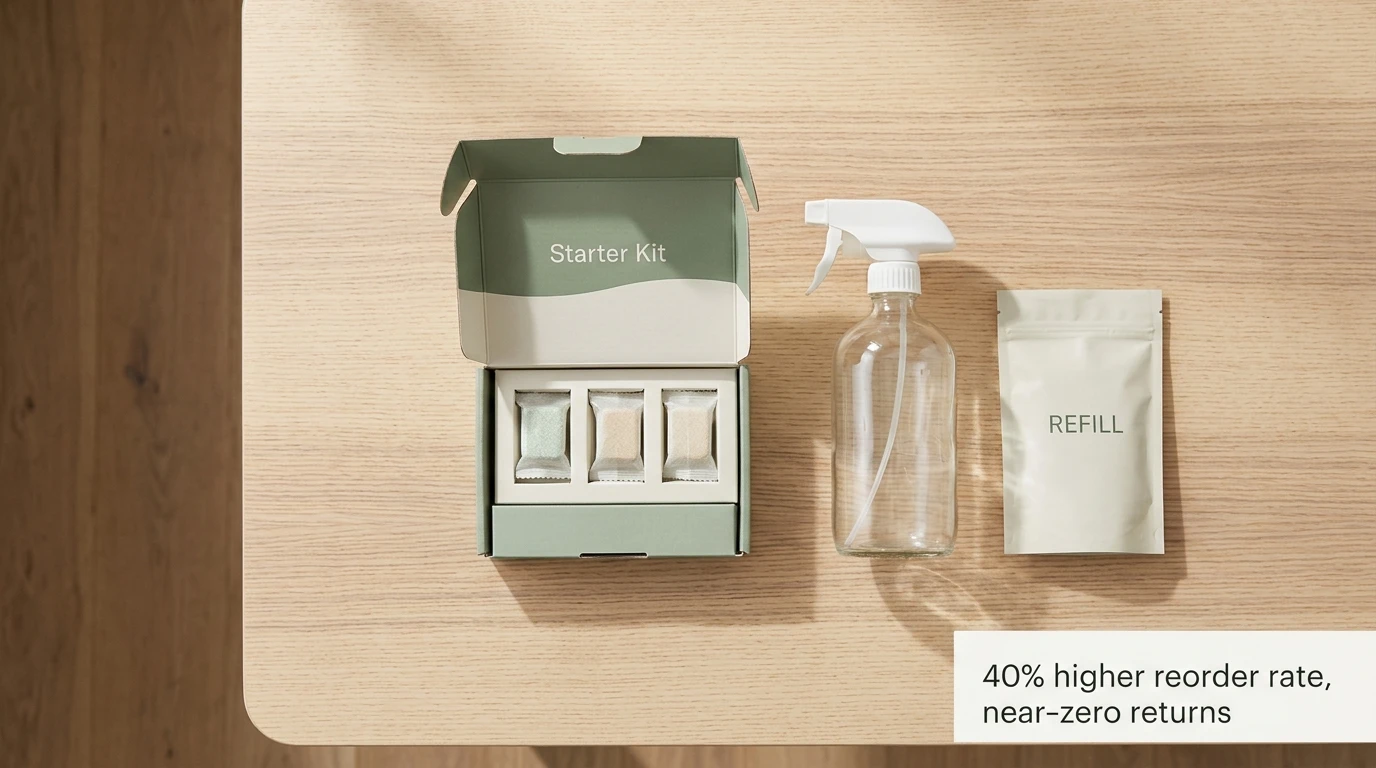
Una cadena de supermercados mediana en los Países Bajos — de esas con unas 80 tiendas y una responsable de categoría que revisa personalmente cada informe de reposición — retiró una referencia de botella con pulverizador de una cabecera de productos de limpieza a principios de primavera. La sustituyó por un kit de inicio: una botella reutilizable y una tira de pastillas concentradas. El nivel de precio era prácticamente idéntico. Le dijo a su equipo que no esperara grandes resultados en el primer trimestre.
Seis meses después, la referencia de recarga en pastillas registraba una tasa de reposición un 40% superior a la de la botella que había sustituido. El kit de inicio se había agotado por completo dos veces. Y lo que es más revelador: la tasa de devoluciones era prácticamente nula y el margen por metro cuadrado de lineal había mejorado sustancialmente. No había realizado ninguna promoción. Solo había cambiado el formato y dejado que los números hicieran su trabajo.
Esta historia ya no es un caso aislado. Se está convirtiendo en un patrón. Y para los propietarios de marcas y responsables de categoría que todavía dudan sobre las pastillas concentradas ecológicas de marca blanca, patrones como este merecen una atención prioritaria.
Qué ha cambiado: respuesta temprana a la pregunta clave
La respuesta sincera a si existe una oportunidad real de marca blanca en las pastillas de limpieza ecológicas es sí — y el momento actual es probablemente el más favorable que encontrarán los pioneros. Tres factores convergen a la vez: la normativa de envases se está endureciendo, la rentabilidad logística ha cambiado y un segmento bien definido de compradores busca activamente justo lo que puede ofrecer un buen programa de pastillas de marca blanca.
No se trata de una tendencia de nicho que podría llegar al gran público. Las soluciones de limpieza recargables y los productos del hogar sin residuos ya han cruzado esa línea en Alemania, Escandinavia y el Reino Unido. La pregunta no es si la categoría crecerá — sino si su marca estará presente cuando lo haga.
La versión resumida para lectores ocupados
Las pastillas de limpieza concentradas de marca blanca funcionan porque su transporte resulta más económico, generan un mayor valor percibido que los limpiadores convencionales y se alinean plenamente con la dirección normativa que impulsan los reguladores de la UE. La demanda está consolidada. La barrera radica en encontrar al socio OEM adecuado y lograr la formulación y el conjunto de certificaciones pertinentes. Ambos son problemas solucionables — pero requieren tiempo, razón por la cual actuar con anticipación es clave.
La realidad del mercado: dónde se concentra realmente la demanda
Análisis de la transición hacia la limpieza ecológica en Europa
Según la mayoría de las estimaciones del sector, el mercado europeo de la limpieza del hogar supera los 12 000 millones de € anuales, y el segmento sostenible lleva varios años consecutivos creciendo a un ritmo entre dos y tres veces superior al de los productos convencionales. Esa cifra global importa menos que dónde se concentra el crecimiento: Alemania, Austria y Suiza lideran las exigencias de certificación en sostenibilidad; los países nórdicos encabezan la adopción de recargas; Francia ha experimentado una rápida acogida generalizada de productos de limpieza con certificación ecológica desde que se endureció su legislación contra el desperdicio; y el Reino Unido, tras el Brexit, sigue una vía regulatoria paralela que refleja en gran medida la ambición de la UE.
Ya no se trata de mercados marginales. Las pastillas de limpieza concentradas pasaron de ser una curiosidad de tiendas dietéticas a un producto habitual de supermercado en menos de cinco años en la mayoría de los mercados DACH. La cuestión de la distribución ya está resuelta. Lo que aún queda por definir es qué marcas se adueñarán del espacio que queda en los lineales.
El perfil de consumidor para el que se diseñó la categoría
El comprador que impulsa esta categoría no es un ecologista ideológico dispuesto a pagar lo que cueste. Es una persona pragmática en la toma de decisiones del hogar — normalmente de entre 28 y 45 años, de entorno urbano o suburbano, que controla cuidadosamente sus gastos — que busca sentirse bien con lo que compra pero no aceptará un sobreprecio del 40% para lograrlo. Cambiará de formato si la calidad se mantiene y la comodidad es comparable. También es el perfil exacto de comprador que la sostenibilidad de marca blanca conquista, ya que no es fiel a una marca ecológica nacional, sino a los resultados.
Los formatos en pastilla y recarga se adaptan a su estilo de vida. Son compactos, reducen el sentimiento de culpa por el plástico sin exigir un gran cambio de hábitos y, cuando la tasa de conversión a recargas es sólida, el cliente sigue comprando sin necesidad de insistir. Ese es el motor de compra recurrente que los formatos líquidos convencionales difícilmente pueden replicar a precios equivalentes.
| Señal del mercado | Limpiador líquido convencional | Pastilla concentrada ecológica |
|---|---|---|
| Contenido de agua transportado | ~90% en peso | Casi nulo |
| Plástico por uso (indexado) | Alto — botella de un solo uso | Reducido mediante soluciones de limpieza recargables |
| Posición típica de precio en estantería | Bajo a medio | Medio / premium accesible |
| Impulsor de repetición de compra | Hábito / promoción de precio | Fidelidad a la recarga y compromiso con el formato |
| Coste logístico por unidad | Alto en relación con el precio de venta | Significativamente menor en formato seco |
Las cifras anteriores son rangos indicativos del sector obtenidos a partir de análisis a nivel de categoría, no datos auditados de una sola fuente.
El argumento del margen que interesa a los profesionales
Logística: revender la botella al comprador
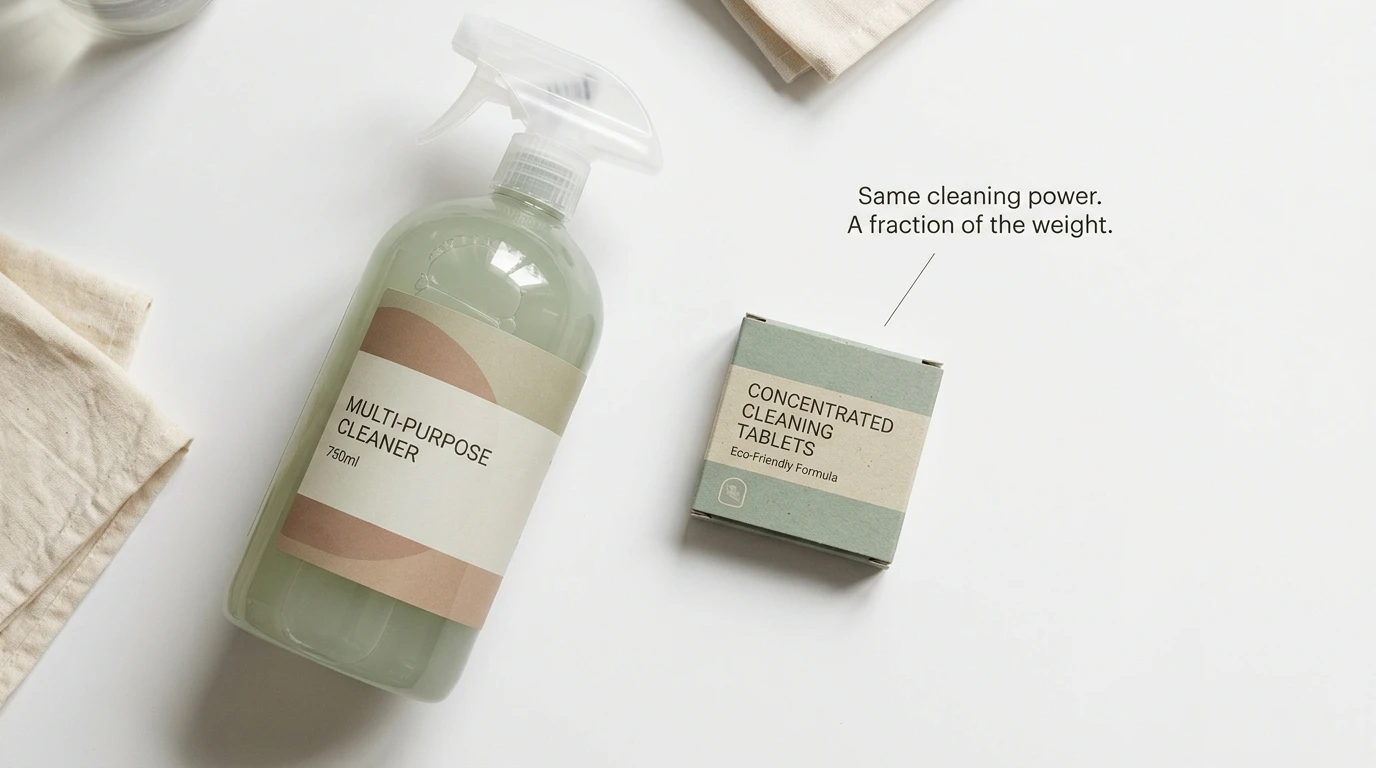
La ventaja más subestimada de los formatos en pastillas concentradas para compradores que gestionan programas de compra al por mayor de pastillas de limpieza ecológicas es el transporte. Una botella de spray estándar contiene aproximadamente 750ml de líquido, del cual cerca del 90% es agua. Está pagando por transportar agua a través de Europa — por lo general más de una vez, a través de uno o dos centros de distribución — y luego repercutiendo ese coste en un producto con márgenes de categoría relativamente ajustados.
Elimine el agua y la rentabilidad cambiará radicalmente. El suministro de un año de pastillas limpiadoras multiusos puede caber en una caja del tamaño de una novela de bolsillo. La eficiencia de paletización por sí sola transforma significativamente la estructura de costes en destino, y ese ahorro se destina a alguna parte — por lo general al margen, a precios competitivos o a ambos. Para un proveedor mayorista de pastillas de limpieza concentradas que opera a gran volumen, no se trata de una mejora marginal, sino estructural.
De dónde proviene el margen de la marca propia
La estructura de valor de un programa de pastillas de marca propia es diferente a la de revender una marca ecológica nacional, y esa diferencia es mayoritariamente favorable. Usted controla el pliego de formulación, las especificaciones del envasado y la inversión en certificaciones. No paga un sobreprecio de marca añadido al coste del producto. Y dado que los formatos recargables generan ingresos recurrentes asociados en lugar de ventas puntuales de botellas, el valor del ciclo de vida por cliente adquirido es estructuralmente superior.
La inversión en certificaciones — EU Ecolabel, estándares de biodegradabilidad, cumplimiento del envasado ecológico europeo — parece un coste inicial. A lo largo de una vida útil del producto de dos a tres años, se entiende mejor como una ventaja competitiva defensiva. Los minoristas que solicitan suministro OEM de productos de limpieza doméstica sostenibles y acreditados exigen una documentación que requiere tiempo conseguir. Las marcas que disponen de ella de forma temprana disfrutan de una ventaja de escasez de proveedores que los nuevos competidores no podrán neutralizar rápidamente.
| Palanca de coste / valor | Impacto en la P&L de marca propia |
|---|---|
| Flete por unidad | Significativamente menor en formato seco frente al equivalente líquido |
| Cumplimiento normativo europeo sobre envases sostenibles | Coste inicial; diferenciación competitiva continua |
| Tasa de vinculación de recargas | Flujo de ingresos recurrentes, mayor valor del ciclo de vida del cliente |
| Inversión en certificaciones | Barrera de entrada que protege el margen a largo plazo |
| Prima de marca evitada | Margen minorista íntegro retenido frente a la reventa de marcas nacionales |
El aspecto de cumplimiento normativo que nadie debería ignorar
El PPWR y la orientación del mandato de recarga
El Reglamento de la UE sobre envases y residuos de envases —el PPWR, que superó las negociaciones de los trílogos y ahora se encuentra en fase de transposición a los Estados miembros— establece objetivos para los formatos de reutilización y recarga en varias categorías de productos, incluidos los de limpieza del hogar. Los objetivos específicos de reutilización y los plazos varían según el formato y el tipo de producto, y los detalles de implementación aún se están definiendo en algunas jurisdicciones. Sin embargo, la dirección es inequívoca: los formatos de un solo uso con alto contenido de plástico enfrentan vientos regulatorios en contra cada vez mayores, y los formatos concentrados compatibles con sistemas de recarga están estructuralmente alineados con la dirección hacia la que avanza la legislación.
Las marcas que esperan a contar con una claridad regulatoria total antes de invertir en formatos de pastillas de marca blanca están, en términos prácticos, esperando a que sus competidores ya hayan asegurado las relaciones con proveedores y el espacio en los lineales. La ventaja de cumplimiento al actuar con antelación no es solo reputacional —es operativa—. Reformular una gama de líquidos existente bajo la presión del PPWR, en un plazo reducido y con un proveedor que aún no conoce, es un desafío significativamente mayor que desarrollar el formato desde cero ahora.
Certificaciones que realmente convencen a los compradores
Cuando los minoristas europeos definen los requisitos para las categorías de limpieza de marca blanca, la lista de certificaciones requeridas es bastante consistente. La EU Ecolabel es la más reconocida y de aplicación más amplia: cubre tanto la formulación como el embalaje, y tiene un peso real para los category managers de la región DACH, Francia y los países nórdicos. La certificación Cradle to Cradle se solicita cada vez más para un posicionamiento prémium, especialmente en el canal natural y ecológico. Para los programas de marca blanca de pastillas de limpieza biodegradables, las pruebas independientes de biodegradabilidad según la norma OCDE 301B o equivalente suelen ser un requisito básico indispensable antes de considerar cualquier otra cosa.
Algunos minoristas —en particular las cadenas de descuento alemanas y los grupos de supermercados holandeses— cuentan con sus propios requisitos de sostenibilidad para marcas blancas que se suman a estos. Si se abastece a través del programa de marca propia de un gran minorista europeo, considere que su estándar es el punto de partida mínimo, no el techo. La obtención de estas certificaciones lleva de seis a dieciocho meses, según la complejidad de la formulación. Ese es el verdadero plazo de entrega en esta categoría, no la producción.
Aprovisionamiento inteligente: qué diferencia a un buen socio OEM de uno de riesgo
Solidez de la formulación y rendimiento de disolución
A simple vista, las pastillas parecen engañosamente sencillas. La química subyacente —mezcla de tensioactivos, equilibrio del pH, perfil de solubilidad, estabilidad de la fragancia en un sólido comprimido— es verdaderamente compleja, y la brecha entre una pastilla que se disuelve limpiamente y rinde en todo tipo de superficies y otra que deja residuos, se disuelve de forma irregular en agua fría o no huele en absoluto como indicaba el briefing, es significativa. Esa diferencia se refleja en las reseñas, las tasas de devolución y, en última instancia, en los datos de repetición de pedidos.
Al evaluar a un proveedor mayorista potencial de pastillas de limpieza concentradas, las pruebas de rendimiento de disolución en diferentes niveles de dureza del agua son innegociables. Tanto el Reino Unido como Alemania cuentan con regiones con agua dura que pondrán en evidencia rápidamente una formulación deficiente. Solicite datos, no solo muestras. Pregunte qué sucede con su pastilla a 10°C en agua con 400ppm de dureza. Si la respuesta es imprecisa, siga buscando.
MOQ, plazos de entrega y flexibilidad en marca blanca
Las cantidades mínimas de pedido para el aprovisionamiento OEM de productos de limpieza sostenibles para el hogar en formato de pastillas suelen situarse entre 10.000 y 50.000 unidades por SKU para fabricantes consolidados, aunque algunos proveedores ofrecen tiradas en fase de desarrollo en torno a las 5.000 unidades con un sobrecoste. Los plazos de entrega desde la aprobación del briefing hasta la primera tirada de producción suelen ser de 12 a 20 semanas cuando ya se cuenta con las certificaciones; añada seis meses o más si busca una formulación innovadora que requiera nuevos ensayos.
La flexibilidad de marca blanca varía más que la MOQ. Las preguntas clave que conviene hacer desde el principio son: ¿Puede el proveedor ajustar la fragancia y la formulación dentro de los parámetros certificados sin necesidad de una recertificación completa? ¿Qué opciones de personalización de envases están disponibles y a partir de qué umbral de volumen resulta viable un envasado a medida? ¿Cuál es su porcentaje documentado de utilización de capacidad y cómo priorizan a los clientes nuevos frente a los existentes ante picos de demanda? Un proveedor que no pueda responder claramente a la última pregunta probablemente no esté gestionando la operación de la que usted desea depender.
Una mirada honesta a los riesgos
Fricción en la educación del consumidor
Las pastillas exigen un cambio de hábitos, y todo cambio de hábitos conlleva un coste de fricción. Los compradores que han adquirido botellas con pulverizador durante toda su vida adulta necesitan entender qué hacer con una pastilla, cuánta agua añadir y por qué merece la pena hacerlo. Las marcas que pasan por alto este paso —lanzando una referencia de pastillas con un envasado que da por sentado que el comprador ya conoce el formato— sufren mayores tasas de devolución y valoraciones negativas en el primer trimestre.
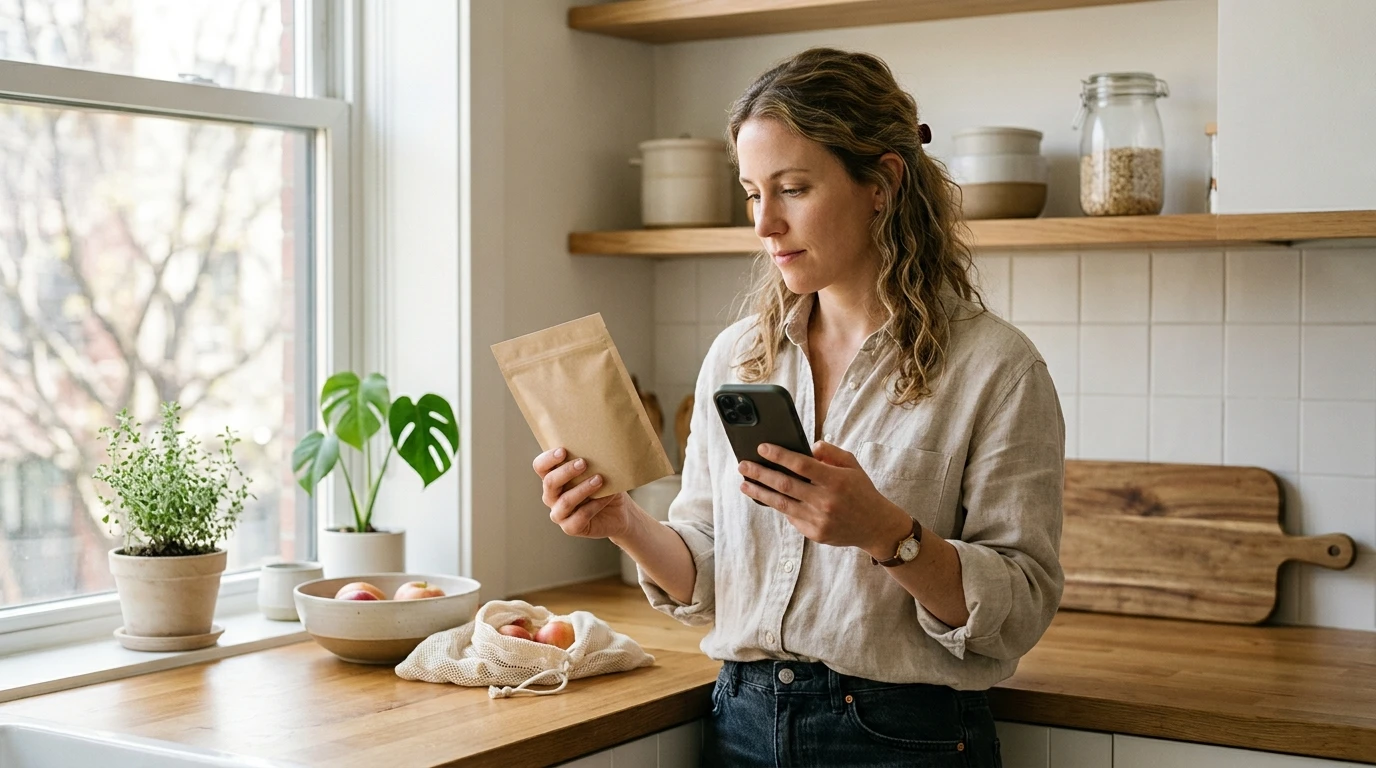
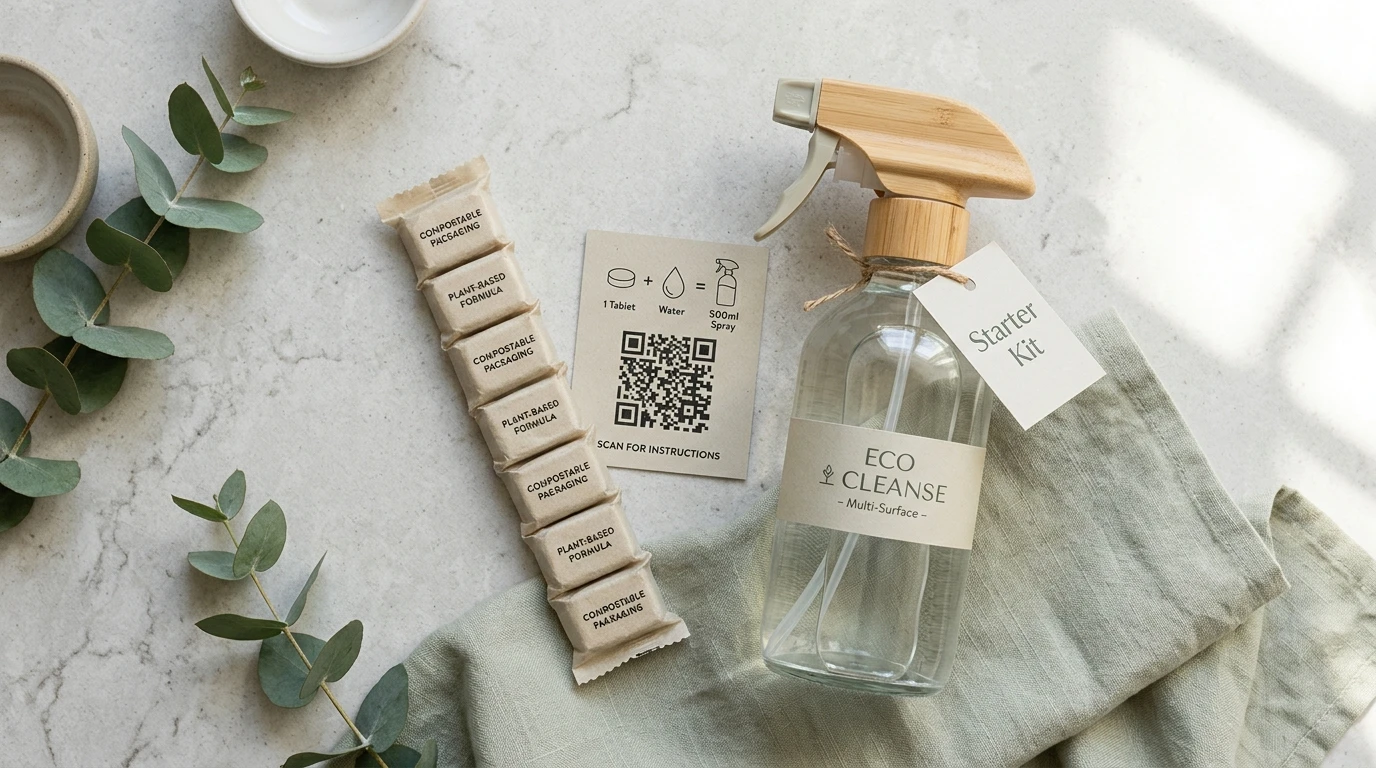
La solución es sencilla, pero requiere inversión: instrucciones de dosificación claras en el envase, un kit de inicio que elimine la barrera de «no tengo la botella adecuada» y puntos de contacto digitales (códigos QR, vídeos cortos) que muestren el formato en uso. Las marcas que lo hacen bien convierten a compradores primerizos en suscriptores de recargas a un ritmo elevado. Las marcas que lo omiten pasan meses diagnosticando por qué no funciona un producto que debería estar haciéndolo.
Exposición al greenwashing
La Directiva de la UE sobre alegaciones ecológicas, junto con la aplicación de la normativa nacional de protección al consumidor especialmente en Alemania y Francia, ha incrementado de forma significativa el riesgo legal y reputacional derivado de afirmaciones medioambientales no justificadas. «Natural», «eco», «sostenible» y «biodegradable» son términos que exigen justificación y, en un número creciente de jurisdicciones de la UE, notificación previa o aprobación antes de su uso en materiales de marketing.
La respuesta no es evitar las alegaciones de sostenibilidad: son fundamentales para la propuesta de valor de la categoría. La respuesta es ganárselas honestamente y documentar la cadena de evidencias antes de que las afirmaciones salgan al mercado. Una certificación de un organismo reconocido es mucho más defendible que una declaración propia de la marca, y a largo plazo cuesta menos que una investigación regulatoria o una auditoría de minoristas que saque a la luz una deficiencia.
La oportunidad está abierta: actúe antes de que se reduzca
La responsable de categoría de los Países Bajos mencionada al inicio de este artículo no hizo nada revolucionario. Analizó los datos de reposición, confió en el formato y actuó antes de que lo hicieran sus competidores directos. Doce meses después, su referencia de recarga ocupaba una posición en el lineal que sus competidores pedían replicar a sus equipos de compras, y el proveedor con el que trabajaba acumulaba seis meses de lista de espera para incorporar nuevas marcas de distribuidor.
Ese es el verdadero riesgo de esperar: no que la categoría pueda no funcionar, sino que la capacidad y el espacio en lineal disponibles para los primeros en actuar son limitados. El desarrollo de formulaciones lleva tiempo. La certificación lleva tiempo. Los ciclos de surtido de la gran distribución tienen plazos fijos. Las marcas que hoy disfrutan de la posición más sólida iniciaron sus programas de productos ecológicos de limpieza de marca blanca hace 18 o 24 meses. Las marcas que comiencen ahora se verán así frente a las que esperen otros 18 meses.
La evolución regulatoria de la UE en materia de envases, los datos sobre el comportamiento de compra y el cálculo logístico: todo apunta en la misma dirección. La única pregunta que queda por responder es si su marca estará presente en la categoría cuando los lineales de los supermercados europeos culminen su transición hacia formatos donde predomine la recarga, o si se limitará a mirar desde fuera mientras otra empresa se adueña del espacio.
Trabaje con nosotros en su gama de pastillas de marca propia
Trabajamos con propietarios de marcas, compradores y category managers de toda Europa para desarrollar gamas de pastillas de limpieza concentradas, desde el briefing de formulación hasta el suministro de marca propia listo para el punto de venta. Esto incluye el desarrollo de formulaciones y pruebas de disolución, asesoramiento para la obtención de certificaciones como EU Ecolabel y normas de biodegradabilidad, diseño de packaging y cumplimiento de la normativa europea de envases sostenibles, así como una producción flexible de marca blanca, desde lotes de desarrollo hasta el suministro a gran escala.
Si está evaluando si el formato en pastillas encaja en su próxima revisión de categoría, o si ya lo ha decidido y necesita un proveedor capaz de ofrecer la calidad y la documentación que exigen los minoristas europeos, nos gustaría hablar con usted. Se trata de una conversación directa sobre sus plazos, su canal de distribución objetivo y cómo estructurar un programa sólido para su categoría específica — no una llamada de ventas, sino una sesión de trabajo.
Póngase en contacto con nosotros para iniciar la conversación sobre su programa de pastillas de limpieza de marca propia. Las marcas que actúan ahora son las que liderarán el espacio en el lineal cuando el resto del mercado intente alcanzarlas.
Preguntas frecuentes
P: ¿Es realmente más económico almacenar pastillas de limpieza ecológicas que productos líquidos?
R: El coste unitario puesto en destino suele ser inferior en las pastillas si se tiene en cuenta el transporte, ya que no se paga por transportar agua. Un palé de pastillas rinde muchas más dosis de limpieza que un palé equivalente de producto líquido. El coste es superior en la formulación y la certificación — desarrollar y validar una química de pastillas de calidad requiere inversión. El impacto neto en la cuenta de resultados (P&L) es positivo para la mayoría de los programas bien gestionados, pero exige una inversión inicial que la marca blanca líquida no requiere.
P: ¿Qué certificaciones exigen los minoristas europeos para las pastillas de limpieza de marca propia?
R: La etiqueta EU Ecolabel es la más solicitada en los principales mercados europeos y abarca tanto la eficacia de la formulación como el impacto del envase. La verificación de biodegradabilidad conforme a la norma OECD 301B es un requisito básico prácticamente universal para los programas de marca blanca de pastillas de limpieza biodegradables. Cradle to Cradle se solicita cada vez más en el canal premium y natural. Minoristas específicos —en particular los grandes grupos alemanes y holandeses— pueden tener sus propios estándares de sostenibilidad para marcas propias que complementan a estos. Merece la pena analizar los requisitos de sus distribuidores objetivo antes de definir la vía de certificación, ya que la inversión y los plazos varían significativamente entre ellas.
P: ¿Cuál es un pedido mínimo realista para el lanzamiento de pastillas de marca blanca?
R: La mayoría de los fabricantes OEM consolidados establecen cantidades mínimas de pedido (MOQ) de entre 10.000 y 50.000 unidades por SKU para las primeras tiradas de producción. El factor determinante es principalmente la complejidad del packaging —una caja totalmente a medida requiere una inversión en utillaje que debe amortizarse con el volumen— y la personalización de fragancias o formulaciones. Algunos proveedores ofrecen tiradas de desarrollo más reducidas de 5.000 unidades para ayudar a las nuevas marcas a validar el mercado antes de comprometerse con grandes volúmenes. Si un proveedor ofrece MOQ de 1.000 unidades para un producto totalmente certificado y con packaging personalizado, conviene verificar si la documentación de las certificaciones está realmente en regla.
P: ¿Las pastillas concentradas limpian tan bien como los limpiadores convencionales?
R: Para la mayoría de las aplicaciones en superficies de uso diario — encimeras de cocina, azulejos de baño, superficies duras en general —, una pastilla bien formulada rinde al mismo nivel que los limpiadores líquidos convencionales una vez disuelta correctamente. La salvedad importante es "correctamente disuelta": las pastillas a las que no se les da el tiempo de contacto adecuado con el agua, o que se utilizan en agua muy fría o muy dura sin una formulación diseñada para esas condiciones, rinden por debajo de lo esperado. Las aplicaciones especializadas o de uso intensivo — desengrasantes para hornos, desincrustantes de cal, desinfectantes — tienen perfiles de rendimiento más variables y requieren directrices de formulación minuciosas. La brecha de calidad entre una pastilla bien formulada y una mal formulada es mayor que en los líquidos, motivo por el cual la selección de proveedores y la solidez de la formulación son tan importantes.